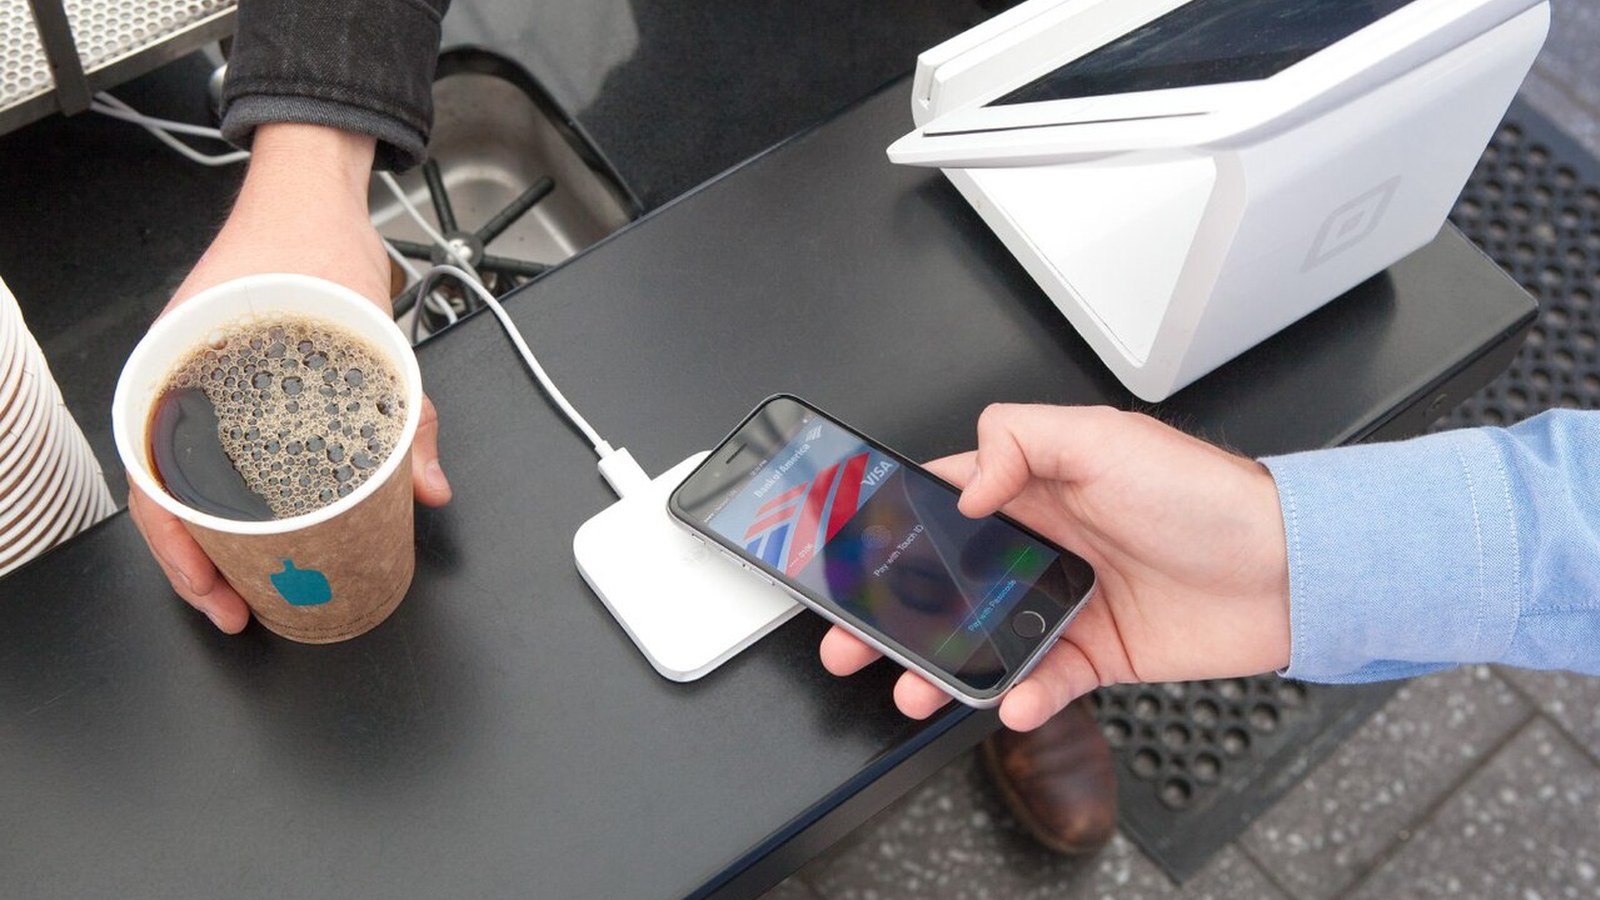
Les utilisateurs d’iPhone au Royaume-Uni pourraient bientôt voir arriver de nouvelles applications de paiement, de billetterie ou de transport. L’autorité de la concurrence britannique, la CMA, demande à Apple d’ouvrir davantage l’accès à la technologie de paiement sans contact de ses appareils, et de réduire « substantiellement » les frais facturés aux entreprises qui l’utilisent.
Des frais jugés trop élevés
Le régulateur estime que les tarifs et les règles actuels d’Apple « bloquent » l’innovation et la croissance des sociétés de technologie financière et d’autres acteurs. Il a lancé une consultation sur des mesures qui, selon lui, feraient mécaniquement baisser ces frais, sans qu’il fixe lui-même les prix ni les conditions imposés par la marque.
Le dossier concerne un usage devenu massif : près de deux paiements sur cinq se font désormais sans contact au Royaume-Uni, et près de 60 % des habitants utilisent un portefeuille numérique, celui d’Apple étant le plus répandu.
Ouvrir la porte au standard HCE
Concrètement, la CMA voudrait obliger Apple à autoriser les applications qui effectuent des paiements via la norme Host Card Emulation (HCE), très répandue ailleurs mais aujourd’hui interdite sur iPhone dans le pays. Cette ouverture permettrait, d’après l’autorité, de développer des paiements de compte à compte, des pièces d’identité numériques, des titres de transport ou encore des clés numériques.
La CMA met en avant l’exemple européen : depuis que l’Union européenne a contraint Apple à ouvrir cette technologie, il y a six mois, des services comme Vipps, PayPal, Klarna, Curve et BBVA ont lancé leur propre application de paiement. Au Royaume-Uni, aucune entreprise n’a en revanche lancé de portefeuille concurrent, souligne le régulateur. Sa directrice générale, Sarah Cardell, assure que l’objectif est de « supprimer les barrières à l’entrée » pour les entreprises britanniques.
Apple invoque la sécurité
Apple rejette cette approche. Le groupe affirme que l’élargissement de l’accès pourrait fragiliser la sécurité et que le système actuel n’empêche pas l’innovation, puisqu’il permet déjà aux développeurs et aux banques de proposer des paiements en magasin, des cartes de transport, des clés de voiture ou des billets d’événements. Selon lui, ces nouvelles applications européennes auraient pu être lancées avant les changements imposés par Bruxelles.
La consultation est ouverte : les mesures définitives ne sont pas encore arrêtées, et l’issue de ce bras de fer déterminera si le Royaume-Uni suit une voie proche de celle de l’Europe continentale.
Image : Mybloodtypeiscoffee, CC BY 4.0, via Wikimedia Commons